Planilha de orçamento pessoal: controle gastos e metas
A planilha de orçamento pessoal reúne receitas, despesas fixas e variáveis, metas e o saldo mensal em um só lugar. Com campos simples e cálculos automáticos, ela ajuda você a visualizar para onde o dinheiro vai, ajustar excessos e planejar escolhas com mais segurança.
Planilha de orçamento pessoal é uma ferramenta prática para registrar o dinheiro que entra, acompanhar cada gasto e entender se o seu mês termina com sobra ou aperto. Ao reunir as informações em categorias, você deixa de depender da memória e passa a enxergar padrões que podem orientar decisões mais conscientes.
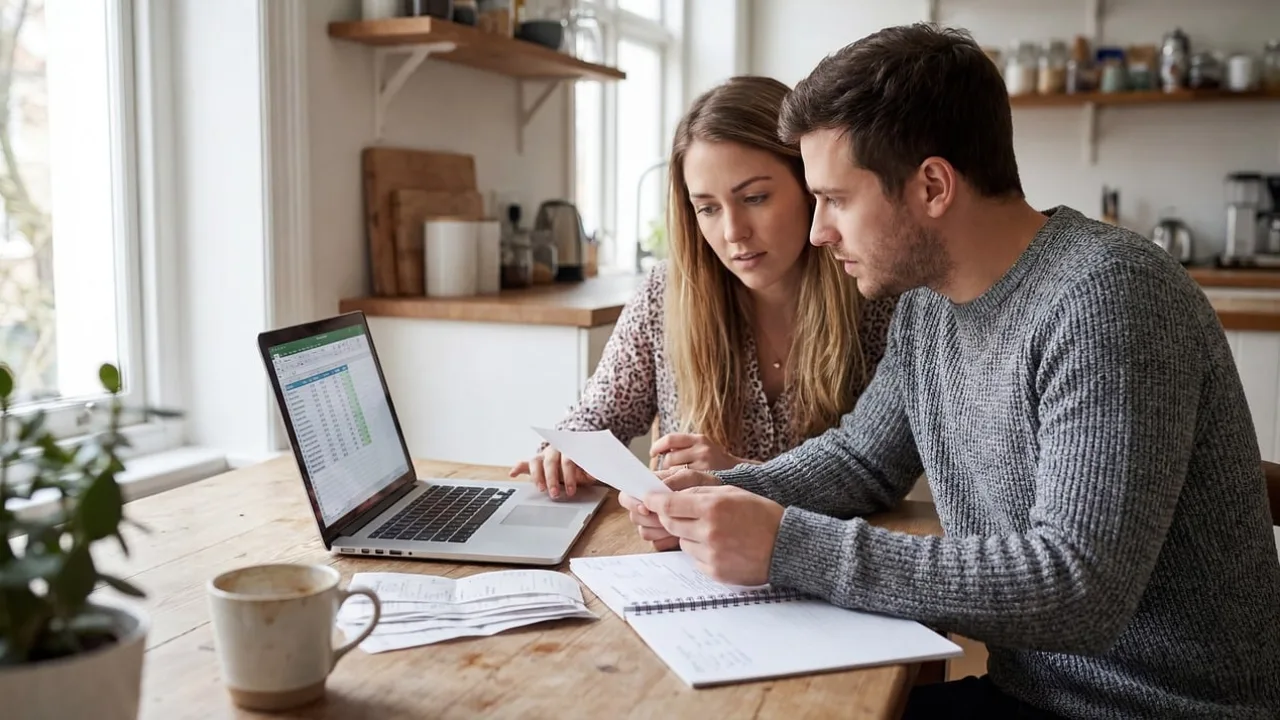
Este modelo foi pensado para uso individual ou familiar. Você pode registrar rendimentos, despesas essenciais, gastos do dia a dia e objetivos financeiros, comparar o valor planejado com o realizado e identificar rapidamente onde é possível fazer ajustes sem perder de vista suas prioridades.
O que é uma planilha de orçamento pessoal e para que serve
Uma planilha de orçamento pessoal é um registro organizado das receitas e despesas de um período, geralmente mensal. Ela mostra quanto dinheiro está disponível, quais compromissos já consomem parte da renda e qual é o resultado após todos os lançamentos.
Seu principal objetivo é transformar movimentações financeiras dispersas em uma visão clara. Em vez de tentar adivinhar se ainda há dinheiro para uma compra, você consulta o saldo projetado, verifica as categorias que mais pesam e decide com base em informações registradas.
O orçamento não precisa ser rígido ou complexo para funcionar. Ele precisa ser atualizado, coerente com a sua realidade e útil para orientar escolhas. Uma estrutura simples, revisada com frequência, costuma ser mais sustentável do que um controle cheio de detalhes que acaba abandonado.
O que você consegue acompanhar
- Renda principal, rendas extras e outros recebimentos;
- Despesas fixas, como moradia, serviços, transporte e educação;
- Despesas variáveis, como alimentação, lazer, compras e cuidados pessoais;
- Diferença entre o valor que você pretendia gastar e o que gastou;
- Saldo disponível no período e valores direcionados a objetivos;
- Despesas que merecem corte, renegociação ou maior acompanhamento.
O Banco Central mantém conteúdos de orientação para a cidadania financeira, incluindo materiais sobre planejamento e organização da vida financeira. Vale consultar a área de cidadania financeira do Banco Central para complementar o uso da planilha com conceitos confiáveis.
Por que registrar receitas e despesas muda a visão do dinheiro
Pequenos pagamentos recorrentes podem passar despercebidos quando não são registrados. Uma assinatura, uma compra por aplicativo ou uma taxa pontual parecem pouco relevantes isoladamente, mas o conjunto pode comprometer uma parte importante da renda ao final do mês.
Ao lançar cada movimentação na categoria correta, você consegue responder perguntas objetivas: quanto custa manter a casa, quanto está sendo gasto com alimentação fora, quanto das receitas já está comprometido e se a meta de poupar continua viável. Essas respostas tornam o orçamento uma ferramenta de decisão, não apenas um relatório.
O registro também ajuda a separar despesas indispensáveis de gastos que podem ser reduzidos em períodos de aperto. Isso não significa eliminar todo lazer ou compra pessoal. Significa escolher limites que respeitem sua renda, seus compromissos e seus objetivos.
“Financial literacy is a combination of awareness, knowledge, skill, attitude and behaviour necessary to make sound financial decisions and ultimately achieve individual financial wellbeing.”
OECD, Recommendation on Principles and Good Practices for Financial Education and Awareness
Em termos práticos, organização financeira envolve informação e comportamento. A planilha oferece a parte visível do processo: os números, as comparações e os alertas. A mudança acontece quando essas informações são usadas para revisar hábitos e definir prioridades possíveis.
Estrutura da planilha e campos principais
O documento está dividido em identificação, receitas, despesas e metas. Essa separação evita que um tipo de informação se misture ao outro e facilita a conferência no fim do período. Os valores de exemplo podem ser substituídos pelos seus dados.
Na área de receitas, informe salário líquido, trabalhos extras, rendimentos ou outros valores que realmente estejam disponíveis para uso. Se uma receita é incerta, trate-a com cautela: não é recomendável usá-la como base para assumir compromissos fixos antes de recebê-la.
Na área de despesas, a coluna de orçamento serve para registrar o limite ou valor esperado. A coluna realizada recebe o gasto efetivo. A diferença mostra se houve economia ou excesso; já o percentual ajuda a interpretar o tamanho da variação em relação ao valor planejado.
Como definir categorias úteis
As categorias devem fazer sentido para sua rotina. Moradia, alimentação, transporte, saúde, educação, lazer, dívidas e reserva financeira são pontos de partida comuns. Se houver gastos muito relevantes, como cuidados com filhos, pets ou atividade profissional, crie uma categoria própria para não perder visibilidade.
Evite usar uma única categoria chamada “diversos” para quase tudo. Ela pode ser útil para exceções, mas, quando cresce demais, esconde a origem dos gastos. Por outro lado, não crie tantas divisões que o preenchimento se torne cansativo. O melhor nível de detalhe é aquele que você consegue manter todos os meses.
Como usar a planilha
- Preencha os dados de identificação, indicando o período de acompanhamento e quem utilizará o controle.
- Abra a seção de receitas e substitua os valores de exemplo pelos rendimentos líquidos que espera receber ou já recebeu.
- Defina um orçamento para cada categoria de despesa antes de iniciar os gastos do período.
- Registre os gastos realizados conforme eles acontecem. Guarde recibos, consulte extratos e confira a fatura do cartão para não esquecer lançamentos.
- Observe as colunas calculadas para identificar diferenças entre planejado e realizado. Dê atenção especial às categorias com gasto acima do limite.
- Reserve um valor possível para suas metas e ajuste o orçamento se o saldo projetado não for suficiente.
- Use o botão Editar para personalizar nomes de categorias, limites e observações conforme sua realidade.
- Ao concluir ou compartilhar o controle, faça a exportação para Excel, Word e PDF conforme a necessidade de edição, impressão ou envio.
Se você editar o arquivo no Excel, é importante preservar as células de cálculo para que os totais continuem funcionando. Para conhecer opções de criação e manutenção de fórmulas, consulte a central de ajuda do Microsoft Excel.
Defina uma rotina curta de atualização. Muitas pessoas preferem lançar despesas no mesmo dia; outras reservam alguns minutos a cada dois ou três dias. O ponto decisivo é não deixar o acúmulo crescer, pois ele aumenta a chance de esquecer pagamentos e classificar valores de forma incorreta.
Exemplo prático de orçamento mensal
Imagine uma pessoa com receita líquida de R$ 3.500,00 e renda extra de R$ 450,00. O total de entradas do período é R$ 3.950,00. Antes de gastar, ela planeja R$ 1.450,00 para moradia, R$ 850,00 para alimentação, R$ 420,00 para transporte, R$ 280,00 para saúde e R$ 300,00 para lazer.
Ao fim do mês, a alimentação chegou a R$ 970,00 e o lazer a R$ 390,00. Houve, portanto, excesso de R$ 120,00 e R$ 90,00 nessas categorias. Em contrapartida, o transporte ficou R$ 55,00 abaixo do previsto. A análise não deve se limitar a somar esses resultados: é preciso investigar o motivo da variação para decidir se o orçamento estava irrealista ou se houve gastos evitáveis.
| Categoria | Orçado | Realizado | Diferença |
|---|---|---|---|
| Moradia | R$ 1.450,00 | R$ 1.450,00 | R$ 0,00 |
| Alimentação | R$ 850,00 | R$ 970,00 | R$ 120,00 |
| Transporte | R$ 420,00 | R$ 365,00 | -R$ 55,00 |
| Lazer | R$ 300,00 | R$ 390,00 | R$ 90,00 |
Com esse retrato, a pessoa pode definir uma ação específica para o próximo ciclo: reduzir pedidos por aplicativo, estabelecer um teto semanal para lazer ou transferir uma parte da economia em transporte para uma reserva. O controle tem mais resultado quando cada diagnóstico leva a uma decisão simples e verificável.
Planilha pronta para editar e baixar
Clique em Editar para alterar textos e valores direto no documento. Os campos em azul são calculados automaticamente. Depois, imprima ou exporte para Excel, Word ou PDF.
Planilha de Orçamento Pessoal
Controle de receitas, despesas, saldo e metas financeiras
| Campo | Informação |
|---|---|
| Período de referência | Março |
| Nome do titular | Preencha seu nome |
| Objetivo principal | Formar reserva financeira |
| Moeda | Real brasileiro (R$) |
Receitas do período
| Fonte de receita | Previsto | Recebido | Diferença |
|---|---|---|---|
| Salário líquido | R$ 3.500,00 | R$ 3.500,00 | |
| Trabalho extra | R$ 400,00 | R$ 450,00 | |
| Rendimentos | R$ 50,00 | R$ 48,00 | |
| Outras receitas | R$ 0,00 | R$ 0,00 | |
| Total de receitas |
Despesas mensais
| Categoria | Orçado | Realizado | Diferença | Variação |
|---|---|---|---|---|
| Despesas essenciais | ||||
| Moradia | R$ 1.450,00 | R$ 1.450,00 | ||
| Alimentação | R$ 850,00 | R$ 970,00 | ||
| Transporte | R$ 420,00 | R$ 365,00 | ||
| Saúde | R$ 280,00 | R$ 250,00 | ||
| Despesas pessoais e financeiras | ||||
| Lazer | R$ 300,00 | R$ 390,00 | ||
| Assinaturas | R$ 85,00 | R$ 89,90 | ||
| Educação | R$ 180,00 | R$ 180,00 | ||
| Outros gastos | R$ 150,00 | R$ 110,00 | ||
| Total de despesas | ||||
Metas e resumo financeiro
| Item | Valor planejado | Valor destinado | Falta atingir |
|---|---|---|---|
| Reserva de emergência | R$ 300,00 | R$ 250,00 | |
| Quitação de dívida | R$ 200,00 | R$ 200,00 | |
| Objetivo pessoal | R$ 150,00 | R$ 100,00 | |
| Total das metas | |||
| Saldo após despesas e metas |
Observações: Preencha receitas e despesas com valores líquidos e atualize os lançamentos ao longo do período. Valores positivos na coluna Diferença das despesas indicam gasto acima do orçamento; valores negativos indicam economia. Revise o saldo e as metas antes de iniciar um novo período.
Responsável: ________________________________________ Data: ____/____/________
Modo visualização. Clique em Editar para personalizar a planilha.
Planejamento de metas sem comprometer o básico
Metas financeiras dão direção ao orçamento. Elas podem envolver formar uma reserva, pagar uma dívida, fazer uma viagem, trocar um bem ou investir em educação. Para serem viáveis, devem ser registradas junto com os demais compromissos, e não apenas com o dinheiro que sobrar por acaso.
Comece definindo o objetivo e o valor total estimado. Em seguida, estabeleça quanto consegue separar no período sem deixar de pagar despesas essenciais. A planilha permite acompanhar o valor planejado, o valor destinado e o que ainda falta. Mesmo aportes menores criam consistência quando repetidos.
Se houver dívidas com juros ou pagamentos atrasados, pode ser necessário priorizá-las antes de metas de consumo. Nesse caso, uma planilha de quitação de dívidas bola de neve pode ajudar a organizar os débitos e definir uma sequência de pagamento.
Erros comuns ao montar e acompanhar o orçamento
O primeiro erro é confundir renda bruta com dinheiro disponível. Use preferencialmente valores líquidos, já descontados os encargos que não estarão ao seu alcance. Também considere obrigações sazonais ou menos frequentes, como manutenção, presentes, seguros e impostos, quando fizer sentido para sua realidade.
Outro problema recorrente é registrar apenas pagamentos em dinheiro ou Pix e esquecer cartões. Compras parceladas e gastos no crédito afetam os próximos meses; por isso, precisam ser lançados de forma planejada. Uma planilha de fatura do cartão de crédito pode complementar o orçamento e evitar surpresas no fechamento.
- Não espere o fim do mês para lançar tudo de uma vez;
- Não altere o orçamento para justificar excessos sem analisar a causa;
- Não trate limite de cartão como aumento de renda;
- Não deixe metas sem prazo ou sem valor de aporte;
- Não ignore pequenas despesas recorrentes;
- Não use valores estimados como se fossem despesas já conferidas.
Também é comum estabelecer limites irreais. Um orçamento muito restritivo pode falhar rapidamente e gerar frustração. Observe os últimos gastos, faça reduções graduais e revise as categorias conforme sua realidade muda. O controle deve apoiar sua vida financeira, não se tornar uma punição.
Como revisar o orçamento ao final do período
No encerramento, confira se todas as receitas e despesas foram lançadas. Compare os valores da planilha com extratos bancários, comprovantes, dinheiro em espécie e faturas. Essa conferência reduz duplicidades e revela lançamentos esquecidos.
Depois, observe três pontos: o saldo final, as categorias que ultrapassaram o orçamento e o progresso das metas. Se uma categoria excedeu o limite por uma razão excepcional, faça uma anotação. Se o padrão se repete, ajuste o teto, negocie custos ou procure reduzir a frequência do gasto.
Não é necessário reinventar toda a planilha em cada ciclo. Reaproveite as categorias que funcionam, atualize os limites e preserve o histórico. Com alguns períodos registrados, fica mais fácil antecipar despesas e perceber tendências na sua organização financeira.
Perguntas frequentes
Com que frequência devo atualizar a planilha?
O ideal é atualizar no momento da movimentação ou em intervalos curtos, como a cada dois ou três dias. Uma revisão semanal também ajuda a conferir o andamento do orçamento antes que os gastos se acumulem.
Devo registrar compras parceladas?
Sim. Registre a parcela que vence no período e mantenha visibilidade das parcelas futuras. Dessa forma, o orçamento mensal considera compromissos já assumidos e evita que o saldo aparente seja maior do que realmente é.
Como tratar renda variável?
Baseie despesas fixas em uma referência conservadora, como o menor valor que costuma receber ou uma média prudente. Quando houver ganho acima do esperado, direcione parte para reserva, metas ou despesas futuras, em vez de elevar imediatamente os gastos recorrentes.
O que fazer quando os gastos superam as receitas?
Comece identificando quais despesas são essenciais e quais podem ser reduzidas, adiadas ou renegociadas. Evite usar crédito sem planejamento para cobrir um desequilíbrio recorrente. Se o problema persistir, considere buscar orientação profissional adequada à sua situação.
Esta planilha serve para orçamento familiar?
Sim. Basta incluir todas as fontes de renda e combinar categorias que representem os gastos da casa. Para evitar confusões, definam quem atualiza cada tipo de lançamento e façam uma revisão conjunta periódica.